Archive
퀀트 리서치
백테스팅 방법론, 포트폴리오 최적화, 리스크 관리 전략
 글 읽기퀀트
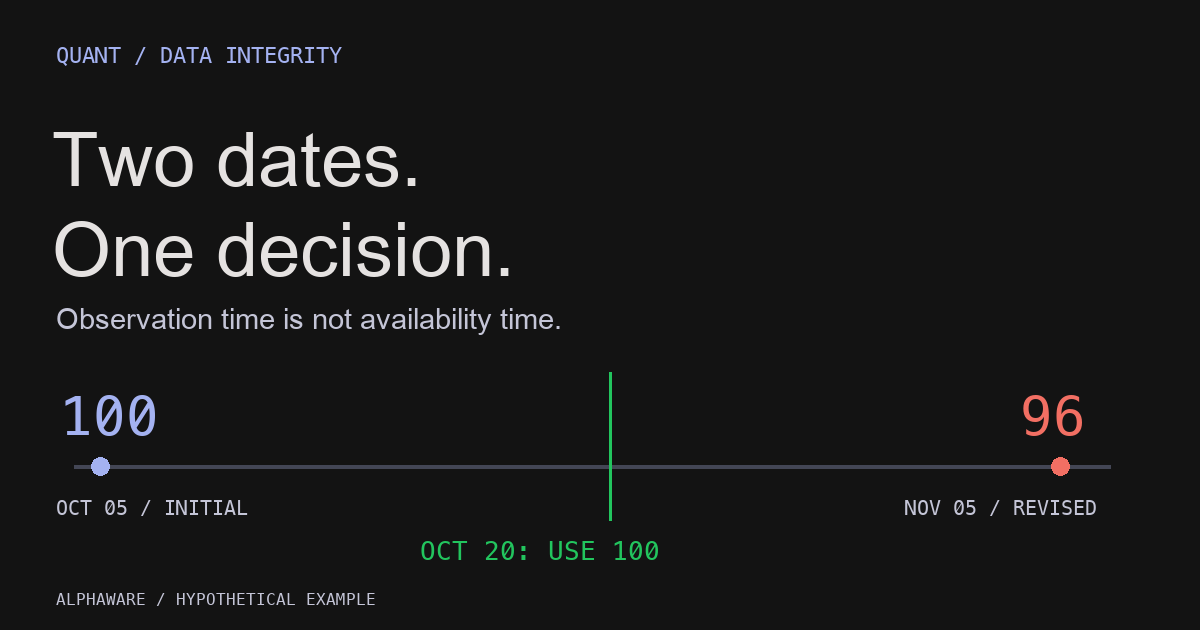
수정된 경제지표가 백테스트를 속이는 방식: 데이터의 두 날짜
관측일과 실제 이용 가능 시점을 구분하고, 빈티지·발표 지연·수정치를 관리해 당시 알 수 있었던 정보만으로 백테스트를 구성하는 방법입니다.
 글 읽기퀀트
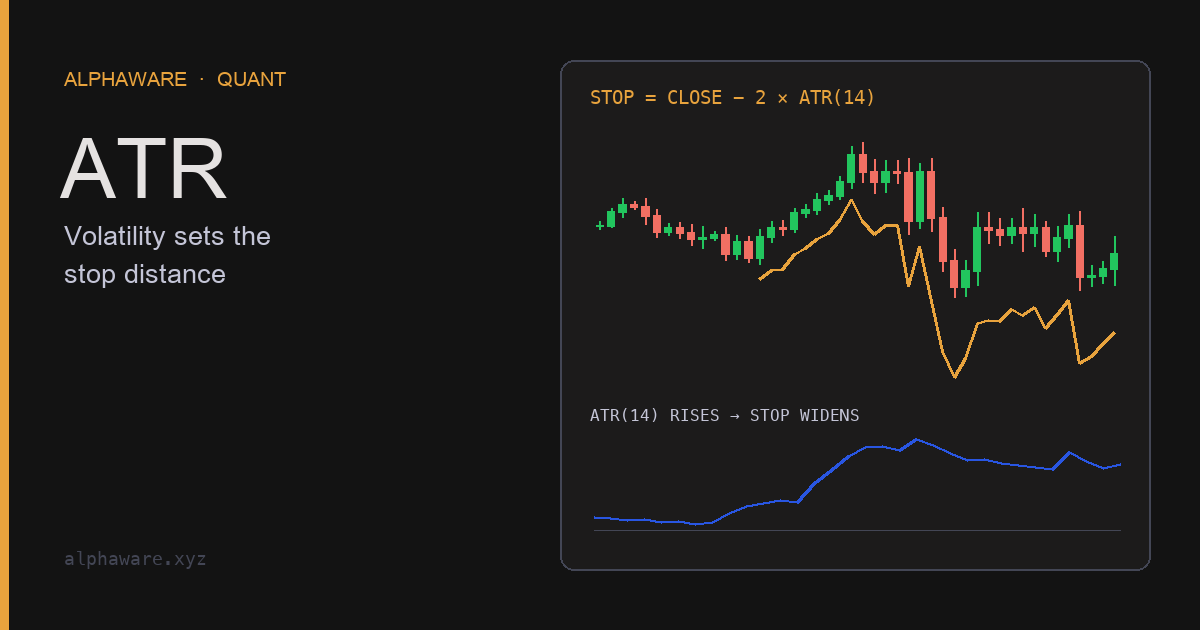
ATR로 손절 거리와 포지션 크기를 정하는 법
와일더의 True Range와 평활 방식으로 ATR을 계산하고, 변동성 기반 손절 거리와 거래당 위험을 맞추는 수량 규칙을 검증 가능한 형태로 정리합니다.
 글 읽기퀀트
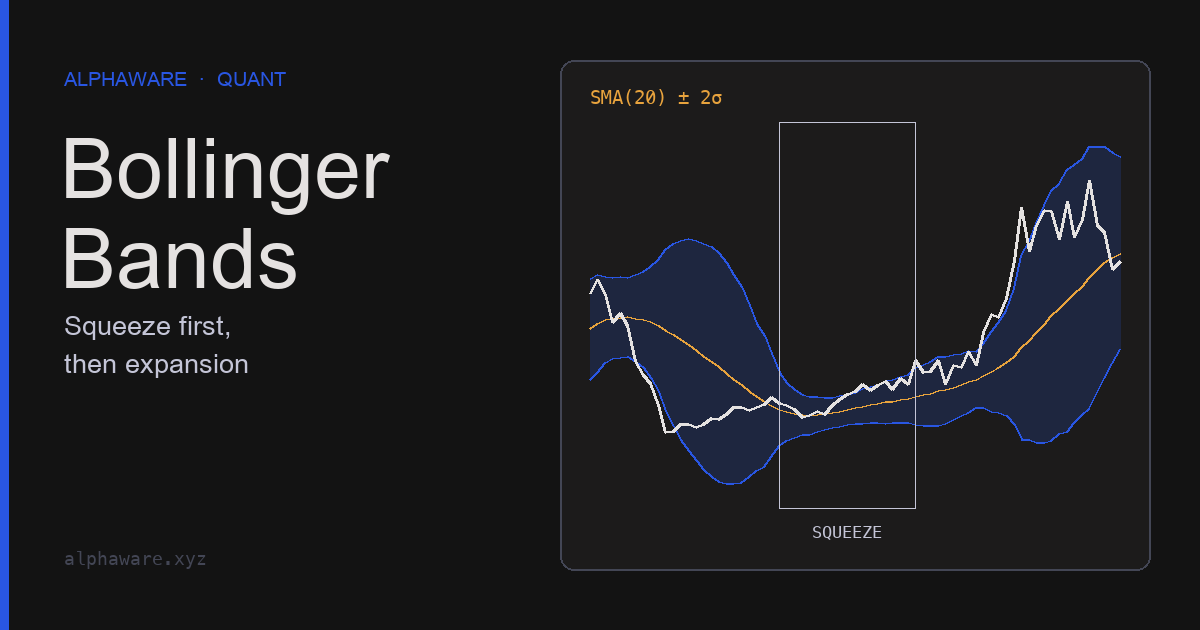
볼린저밴드 읽는 법: 밴드 터치와 스퀴즈가 말해주는 것과 말해주지 않는 것
볼린저밴드의 계산과 기본값, %B와 BandWidth, 밴드 터치·밴드 워크·스퀴즈의 의미를 존 볼린저의 규칙과 실행 가능한 코드로 정리합니다.
 글 읽기퀀트
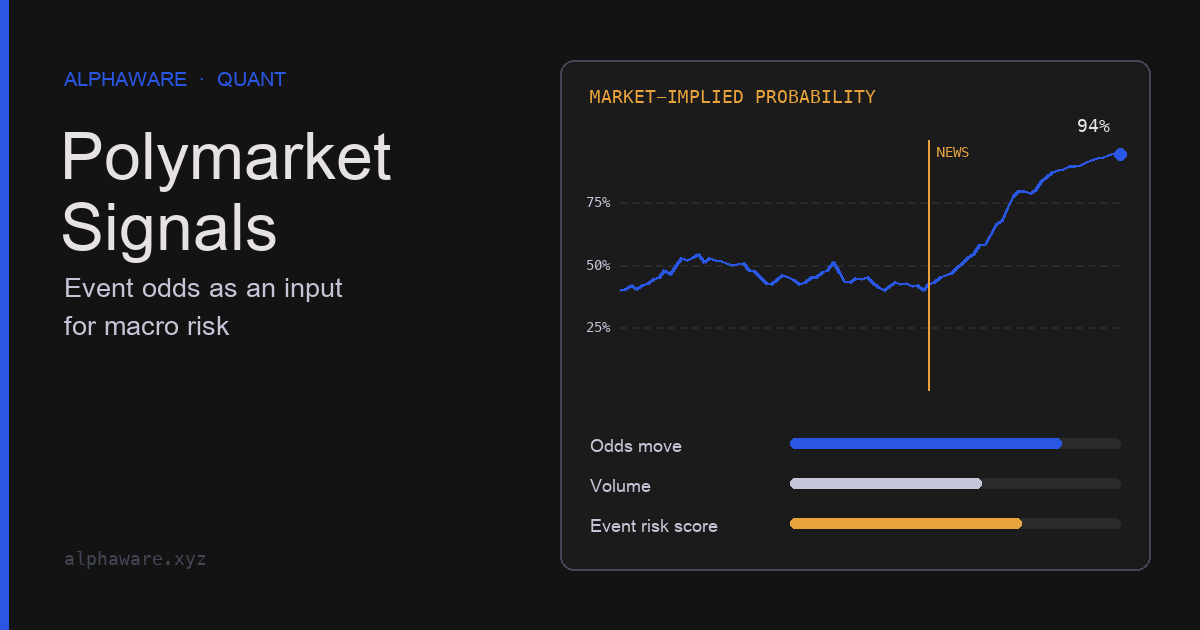
Polymarket 가격을 이벤트 확률 데이터로 쓰기 전에: 공개 API, 식별자, 유동성 필터
Polymarket의 공개 API로 마켓·호가·가격 이력을 읽는 구조, 마켓 ID와 결과 토큰 ID의 구분, 호가 품질 필터와 시점 정렬을 거쳐 이벤트 확률을 검증 가능한 데이터로 만드는 방법입니다.
 글 읽기퀀트
백테스트 과적합 점검: Walk-forward와 Purged K-Fold는 다른 질문에 답한다
많은 시도 끝에 고른 전략은 우연히 좋아 보일 수 있습니다. 시간순 Walk-forward, 라벨 중첩을 제거하는 Purged K-Fold, 시도 횟수 기록의 역할을 구분해 정리합니다.
 글 읽기퀀트
팩터 결합 전 IC 하나로 판단하지 않기: 일관성·회전율·중복·예측 기간
IC는 예측과 결과의 상관일 뿐 비용 차감 수익이 아닙니다. ICIR, 순위 자기상관과 회전율 비용, 팩터 간 중복, 예측 기간별 IC를 함께 점검하는 방법을 정리합니다.
 글 읽기퀀트
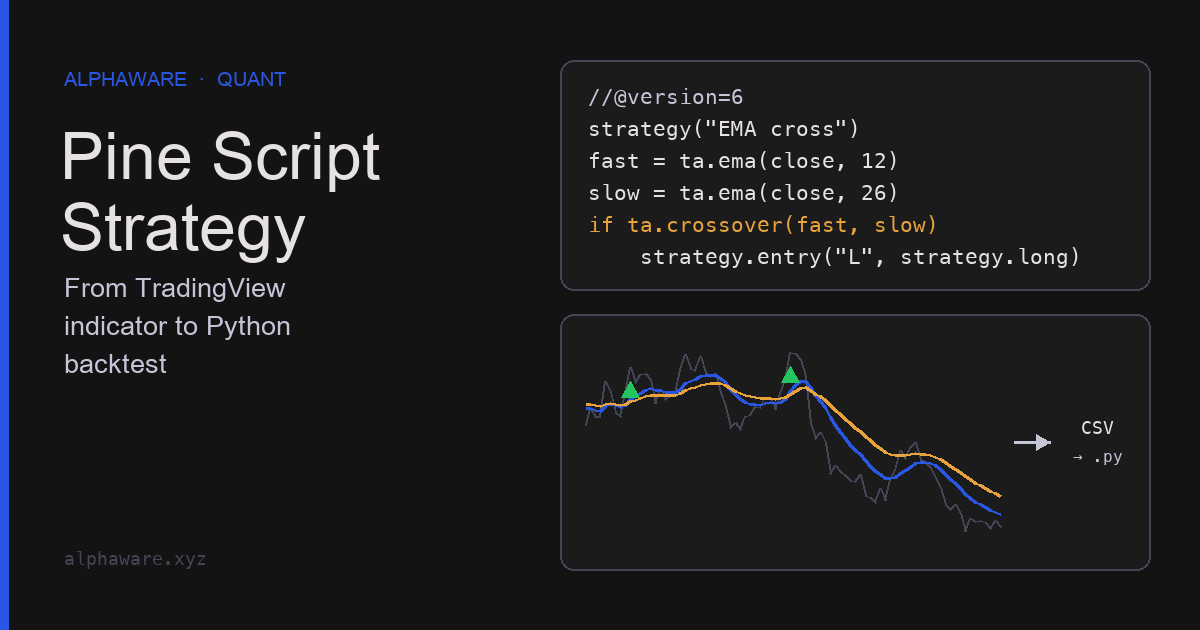
Pine Script v6로 만든 전략 아이디어를 검증 가능한 형태로 옮기기
TradingView Pine Script v6로 지표와 전략을 시제품으로 만들 때 확인할 체결 시점, 다른 심볼 데이터의 lookahead, 비용 설정, 그리고 같은 규칙을 Python으로 옮겨 시간순으로 검증하는 방법을 정리합니다.
 글 읽기퀀트
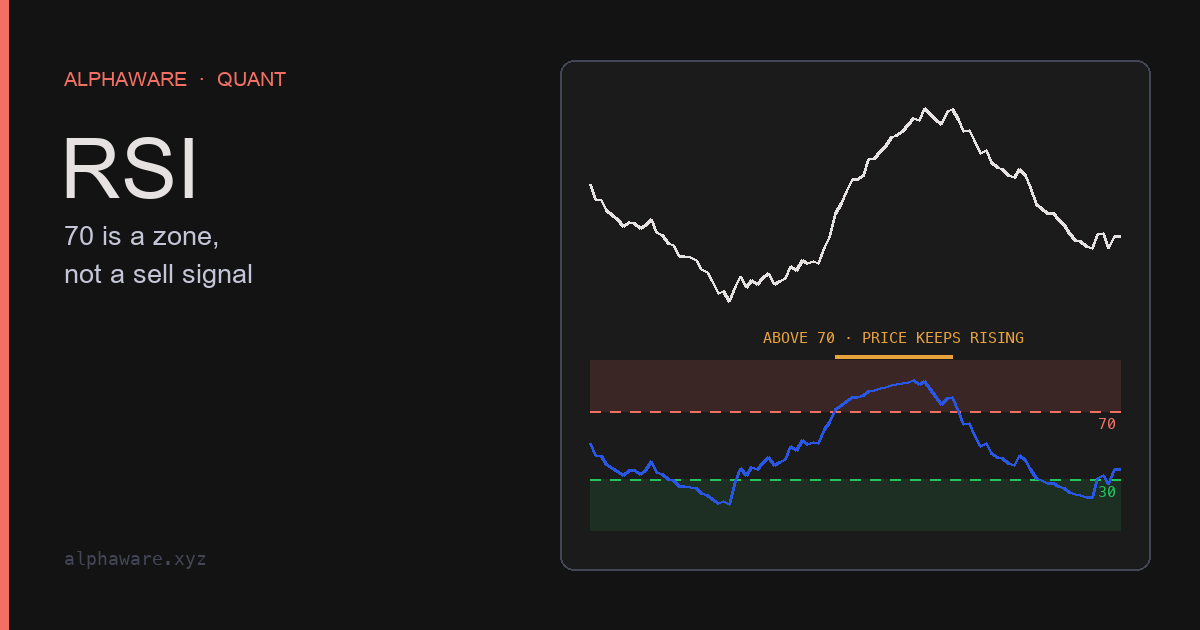
RSI 70은 매도 명령이 아니다: 계산과 해석의 조건
와일더 RSI의 계산과 평활 방식, 70/30 구간과 다이버전스·실패 스윙의 의미, 추세장에서 해석이 달라지는 이유를 출처와 함께 정리합니다.
 글 읽기퀀트
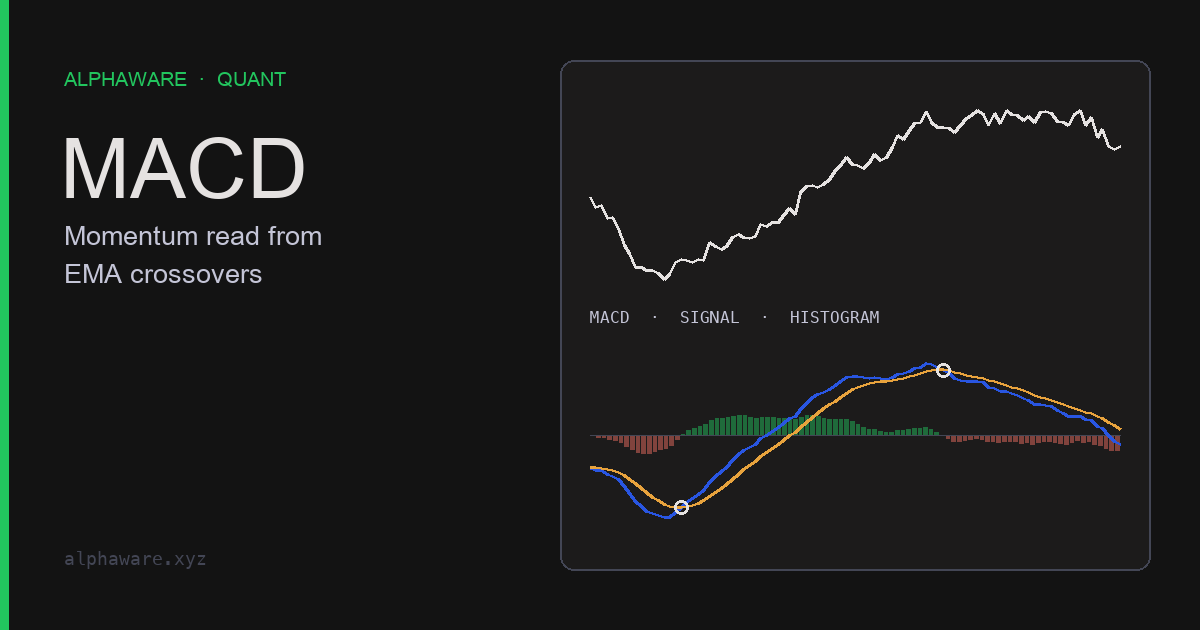
MACD 읽는 법: 교차 신호가 늦게 나오는 이유와 확인할 조건
MACD 선·시그널 선·히스토그램의 계산, 시그널 교차와 제로선 교차가 추세보다 늦는 이유, 다이버전스 해석의 한계를 출처와 실행 가능한 코드로 정리합니다.